Viral Tech Wings
Pix: agendamento não comprova recebimento
Entenda o golpe do falso comprovante, a diferença entre agendar e receber e uma verificação antes de entregar um produto.
Uma pessoa mostra a tela do celular: “Já paguei”. Você está prestes a entregar um produto. O que precisa conferir: a imagem recebida ou o dinheiro na sua conta?
O Pix apareceu entre as tendências de pesquisa do Brasil na consulta editorial de 18 de outubro de 2026. Interesse de busca não demonstra que houve ataque, fraude ou falha do sistema. Esta aula explica um mecanismo documentado pelo Banco Central; o exemplo abaixo é fictício.
O ataque: o falso comprovante
Golpe do falso comprovante é a fraude em que uma aparente prova de pagamento induz a vítima a agir como se tivesse recebido. Uma modalidade descrita pelo Banco Central usa um comprovante verdadeiro de agendamento como se fosse confirmação de uma transferência concluída. Depois que o vendedor libera o produto, o pagador cancela o agendamento e o vendedor fica sem receber. [1]
Agendar é programar uma transferência para um momento futuro. Não é o mesmo que concluir a transferência e receber o crédito. Um documento pode ser verdadeiro e, mesmo assim, não provar o fato que alguém está afirmando.
O BC informa que comprovantes de agendamento devem ser identificados com “Agendamento Pix” e ícone de calendário/relógio, enquanto comprovantes de pagamentos concluídos usam um ícone de confirmação. Essa diferenciação ajuda a reconhecer os estados. Ela não transforma uma captura enviada por outra pessoa em prova independente de recebimento. [1]
Fraqueza, condição e consequência
O ativo em risco é o produto ou serviço liberado sem o pagamento esperado. A fraqueza explorada é de processo e confiança: aceitar uma imagem compartilhada como suficiente e entregar antes de conferir a própria conta. Não estamos descrevendo uma vulnerabilidade de software, atribuindo uma CVE ou afirmando invasão do Pix.
Para o prejuízo do exemplo acontecer, o recebedor precisa liberar a entrega com base naquela representação e o pagamento esperado não se concretizar. Ver um comprovante ou receber uma mensagem, por si só, não comprova comprometimento do aparelho ou da conta.
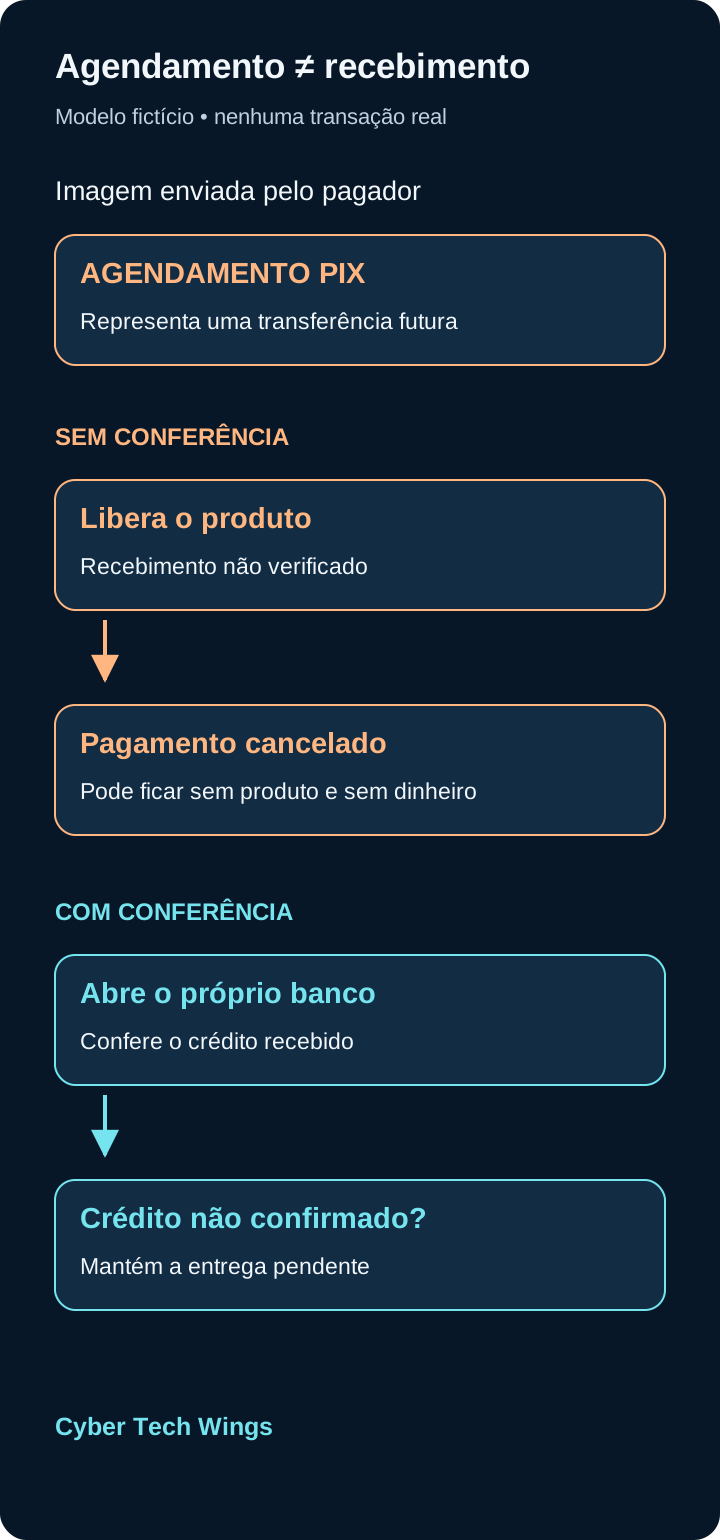
Figura 1. Modelo didático CTW. A imagem enviada e o registro consultado na própria instituição são fontes diferentes. Nenhuma conta ou transação real é representada.
Exemplo fictício: uma caixa no balcão
Imagine uma venda presencial de um objeto usado. A caixa está no balcão. A outra pessoa mostra uma tela com um valor e diz que está tudo certo. O título da tela, porém, informa “Agendamento Pix”.
| Informação observada | O que permite concluir | O que permanece sem confirmação |
|---|---|---|
| Imagem com valor e data | Alguém enviou uma representação desses dados. | Autenticidade da imagem e recebimento do dinheiro. |
| Comprovante de agendamento | Representa uma operação programada, se autêntico. | Que a transferência foi concluída e o crédito recebido. |
| Crédito conferido no próprio aplicativo | A instituição apresenta o recebimento consultado. | Não certifica todos os demais riscos da venda. |
Se a caixa sair apenas porque a imagem parece convincente, o vendedor pode perder o produto sem o dinheiro entrar. Esse resultado é uma possibilidade do mecanismo, não o relato de uma vítima ou estabelecimento específico.
Defesa: conferir o recebimento antes da entrega
- Abra o aplicativo do seu banco por conta própria. Use o aplicativo habitual, sem abrir um link enviado por quem afirma ter pago.
- Confira a entrada correspondente no extrato ou histórico. Compare o crédito, o valor e o contexto da operação com o pagamento que está aguardando. A tela do pagador não substitui essa consulta.
- Se o crédito não estiver confirmado, mantenha a entrega pendente. Uma previsão, um agendamento ou uma imagem não resolve a falta de confirmação. Se houver dúvida sobre a informação exibida, consulte sua instituição pelo canal oficial.
- Não use apenas um símbolo como teste. Mesmo uma imagem com aparência de pagamento concluído pode ser adulterada. A verificação importante é o recebimento apresentado pelo seu próprio banco.
O resultado observável é simples: antes de liberar o produto, você conseguiu localizar e conferir o crédito correspondente no seu próprio aplicativo. A verificação reduz a dependência da declaração do pagador; não oferece garantia absoluta sobre toda a transação.
Exercício sem dinheiro real
Desenhe duas fichas: “agendado” e “recebido”. Coloque uma caixa de papel ao lado. Uma pessoa apresenta a ficha “agendado”; a outra explica por que a caixa permanece no balcão. Em seguida, simule a consulta independente e apresente a ficha “recebido”. Não faça uma transferência real, não falsifique documento e não teste outra pessoa para praticar.
Se você suspeitar de fraude
Preserve as mensagens e os registros disponíveis e procure sua instituição por um canal oficial. O Banco Central orienta vítimas de golpes com Pix a entrar em contato com o banco e solicitar a devolução pelos procedimentos aplicáveis. A elegibilidade e a possibilidade de recuperação dependem do caso; não prometa estorno. O exemplo desta aula trata de quem entrega um produto sem receber, que não é automaticamente a mesma situação de quem transferiu dinheiro a um fraudador. [2]
Um hábito para guardar: confira o recebimento antes de entregar. Uma imagem pode representar um agendamento ou ter sido adulterada; ela não substitui sua consulta independente.
Referências
-
BANCO CENTRAL DO BRASIL. Conheça novas funcionalidades do Pix e outros aperfeiçoamentos no meio de pagamento. 3 abr. 2025. Seção “Diferenciação entre os comprovantes de transações concluídas e de transações agendadas”. https://www.bcb.gov.br/detalhenoticia/20602/noticia . Acesso em 18 out. 2026. ↩ ↩2
-
BANCO CENTRAL DO BRASIL. Vítima fez um Pix e caiu em um golpe. Perguntas frequentes, Meu BC. https://www.bcb.gov.br/meubc/faqs/p/vitima-fez-um-pix-e-caiu-em-um-golpe . Acesso em 18 out. 2026. ↩